Domain fräshilfe.de kaufen?
Wir ziehen mit dem Projekt
fräshilfe.de um.
Sind Sie am Kauf der Domain
fräshilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fräshilfe.de kaufen?
Was leistet die Teilkaskoversicherung?
Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug, die durch bestimmte Ereignisse verursacht werden, wie z.B. Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturkatastrophen. Im Gegensatz zur Vollkaskoversicherung sind Schäden durch selbstverschuldete Unfälle nicht abgedeckt. Die Teilkasko bietet somit eine günstigere Alternative zur Vollkaskoversicherung, da sie nur bestimmte Risiken abdeckt. Es ist ratsam, je nach individuellem Risikoprofil und Wert des Fahrzeugs zu entscheiden, ob eine Teilkaskoversicherung ausreichend ist oder ob eine Vollkaskoversicherung sinnvoller wäre. **
Wie viel kostet eine Teilkaskoversicherung?
Eine Teilkaskoversicherung ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug durch bestimmte Risiken wie Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturgewalten abdeckt. Der Preis für eine Teilkaskoversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter des Fahrzeugs, dem Wohnort des Versicherungsnehmers und der gewählten Selbstbeteiligung. Generell ist eine Teilkaskoversicherung günstiger als eine Vollkaskoversicherung, da sie weniger Risiken abdeckt. Um den genauen Preis für eine Teilkaskoversicherung zu erfahren, empfiehlt es sich, verschiedene Versicherungsanbieter zu vergleichen und individuelle Angebote einzuholen. **
Ähnliche Suchbegriffe für Teilkaskoversicherung
Top-Angebote
Produkte zum Begriff Teilkaskoversicherung:
-
RIDDER Rollator »Assistenz«Rahmen und Material Der Rahmen aus Aluminium kombiniert niedriges Gewicht mit hoher Tragfähigkeit. Aluminium ist korrosionsarm und sorgt dafür, dass der Rollator auch bei häufiger Nutzung die erf bei Bedarf lohnt sich eine Nachfrage beim Händler oder Kundenservice.89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
RIDDER Rollator Assistenz, zusammenklappbarSicherheit und Stabilität Die Konstruktion aus Aluminium kombiniert geringes Eigengewicht mit hoher Festigkeit, sodass die angegebene Maximale Belastbarkeit von ca. 125 kg sicher eingehalten wird. Die geprüfte Ausführung und die Registrierung als Medizinprodukt Klasse I dokumentieren die Eignung für den Einsatz als Gehhilfe im Alltag. Sitzkomfort und Ergonomie Die Sitzfläche von ca. 45 x 25 cm und der Rückengurt bieten Komfort beim Ruhen, während die Sitzhöhe von ca. 55 cm das Aufstehen und Hinsetzen erleichtert. Die Griffe lassen sich in 7 Stufen anpassen, so dass die Bedienung ergonomisch auf die Körpergröße abgestimmt werden kann. Mobilität und Reifen Die Vollgummibereifung sorgt für zuverlässigen Lauf ohne Plattfüße, und der Raddurchmesser von ca. 20 cm verbessert die Überrollbarkeit kleiner Hindernisse. Ankipphilfen unterstützen das sichere Überwinden von Bordsteinen, ohne den Rollator vollständig anheben zu müssen. Ausstattung und Stauraum Die abnehmbare Einkaufstasche bietet Platz für persönliche Gegenstände, der Becherhalter und der Gehstockhalter erhöhen die ät im Alltag. LED-Licht und Klingel erweitern die Funktionalität bei kurzen Wegen und reduzieren Unsicherheiten bei schlechter Sicht. Transport und Lagerung Der einfache Faltmechanismus reduziert die Abmessungen auf ca. 27 cm Breite im zusammengeklappten Zustand, wodurch der Rollator kompakt transportiert und platzsparend gelagert werden kann. Das Gewicht von ca. 8 kg erleichtert das Hantieren beim Ein- und Ausladen. Produktmerkmale Merkmal Angabe Ausstattung Stock- und Becherhalter, Tasche, Led, Klingel Material Aluminium, Nylon, PVC Max. Belastbarkeit ca. 125 kg Sitzbreite ca. 45 cm Sitzhöhe ca. 55 cm Raddurchmesser ca. 20 cm Gewicht ca. 8 kg Maße L x B ca. 75 x 77 cm Höhe Stützpunkte ca. 80 – 95,5 cm Zusammengeklappt Breite ca. 27 cm Medizinprodukt Klasse I registriert FAQ Ist der Rollator für den Alltag im Freien geeignet? Der Rollator ist mit Vollgummibereifung und Ankipphilfen ausgestattet, was ihn für befestigte Wege und das Überwinden kleiner Hindernisse geeignet macht. Für sehr unebenes Gelände sind spezielle Outdoor-Modelle zu empfehlen. Wie wird der Rollator zusammengeklappt und transportiert? Der Rollator verfügt über einen einfachen Faltmechanismus, der das Zusammenklappen auf etwa 27 cm Breite ermöglicht. Das geringe Gewicht von ca. 8 kg erleichtert das Heben in Fahrzeuge oder das Verstauen zu Hause. Welche Zusatzteile sind im Lieferumfang enthalten? Im Lieferumfang enthalten sind unter anderem die abnehmbare Einkaufstasche , ein Becherhalter , ein Stockhalter , sowie LED-Licht und Klingel , sodass die Grundausstattung für den Alltag abgedeckt ist. Benötigt der Rollator eine Montage? Der Rollator wird in der Regel vormontiert geliefert; vor der ersten Nutzung sollten Griffe und Zubehör gemäß Anleitung überprüft und gegebenenfalls nachgezogen werden. Verfügt der Rollator über eine Hilfsmittelnummer? Das Produkt ist als Medizinprodukt Klasse I registriert, verfügt jedoch...89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
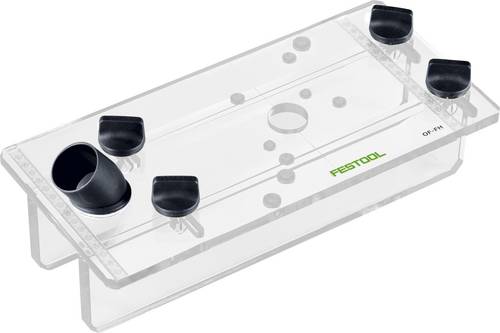
Festool Fräshilfe OF-FH 2200 (495246)Eigenschaften • Für sicheres Führen der Festool Oberfräse an schmalen Werkstückkanten. \n• Seitenanschläge beidseitig um 60 mm einstellbar mit langen Führungsflächen. \n• Hochwertige Fräsvorrichtung aus robustem und massivem Acrylglas. \n• Wird beispielsweise zum sicheren Einfräsen von automatischen Türdichtungen verwendet. \n• Führungshilfe für alle Festool Oberfräsen, zum Fräsen an schmalen Werkstücken. \n• Passend für OF 900, OF 1000, OF 1010, OF 1400, OF 2000, OF 2200. \n• durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt. Anwendung • Führungshilfe für alle Festool Oberfräsen, zum Fräsen an schmalen Werkstücken\n• Nachträgliches Einfräsen von Absenkdichtungen in Türen\n• Einfräsen von Mehrfachverriegelungen bei Türen \n• durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt Lieferumfang • Fräshilfe. (495246)266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann lohnt sich eine Teilkaskoversicherung?
Eine Teilkaskoversicherung lohnt sich in der Regel für Fahrzeughalter, die ihr Auto noch nicht abbezahlt haben und es sich nicht leisten können, im Falle eines Totalschadens oder Diebstahls ein neues Auto zu kaufen. Sie bietet Schutz vor Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm oder Hagel sowie Brand. Auch für Fahrzeuge mit einem höheren Restwert kann eine Teilkaskoversicherung sinnvoll sein, um finanzielle Risiken abzudecken. Letztendlich hängt die Entscheidung jedoch von individuellen Faktoren wie dem Fahrzeugtyp, dem Alter des Autos und den persönlichen finanziellen Möglichkeiten ab. **
-
Welche Schäden deckt die Teilkaskoversicherung?
Welche Schäden deckt die Teilkaskoversicherung? Die Teilkaskoversicherung deckt in der Regel Schäden, die durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel, Brand, Explosion oder Überschwemmung verursacht werden. Auch Schäden durch Marderbisse sind oft mitversichert. Allerdings sind Schäden, die durch selbst verschuldete Unfälle oder Vandalismus entstehen, nicht durch die Teilkaskoversicherung abgedeckt. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkaskoversicherung im Vertrag zu prüfen, um sicherzustellen, dass man im Schadensfall ausreichend abgesichert ist. **
-
Wie lange ist eine Teilkaskoversicherung sinnvoll?
Wie lange eine Teilkaskoversicherung sinnvoll ist, hängt von verschiedenen Faktoren ab. Zum einen spielt das Alter des Fahrzeugs eine Rolle - je älter das Fahrzeug, desto weniger lohnt sich oft eine Teilkaskoversicherung. Zudem sollte man die individuelle finanzielle Situation berücksichtigen: Wenn man sich Reparaturen oder einen Neukauf ohne Versicherung leisten kann, könnte man auf die Teilkasko verzichten. Auch die Region, in der man lebt, kann eine Rolle spielen - in Gegenden mit höherem Diebstahl- oder Vandalismusrisiko kann eine Teilkaskoversicherung länger sinnvoll sein. Letztendlich sollte man regelmäßig prüfen, ob sich die Kosten für die Versicherung im Verhältnis zum Wert des Fahrzeugs noch lohnen. **
-
Was sind die Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Schäden werden von einer Teilkaskoversicherung abgedeckt?
Die Teilkaskoversicherung deckt Schäden ab, die durch äußere Einflüsse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkaskoversicherung zusätzlich auch Schäden am eigenen Fahrzeug ab, die durch selbstverschuldete Unfälle entstehen. Die Teilkaskoversicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkaskoversicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **


Welche Schäden deckt eine Teilkaskoversicherung ab und welche nicht? Kann man die Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen?
Eine Teilkaskoversicherung deckt Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand ab, jedoch nicht Schäden durch selbstverschuldete Unfälle oder Vandalismus. Ja, man kann eine Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen. **
Kann der Beitrag bei einer Teilkaskoversicherung steigen?
Ja, der Beitrag bei einer Teilkaskoversicherung kann steigen. Dies kann zum Beispiel der Fall sein, wenn der Versicherungsnehmer einen Schaden meldet oder wenn die Schadenfreiheitsklasse des Versicherungsnehmers sich verschlechtert. Auch eine allgemeine Erhöhung der Versicherungsprämien durch den Versicherer kann zu einer Beitragserhöhung führen. **
Top-Angebote
Produkte zum Begriff Teilkaskoversicherung:
-
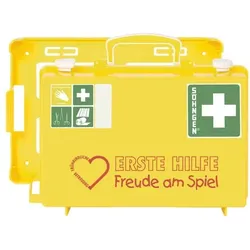
ALUDERM Erste-Hilfe-Koffer »SN-CD - Freude am Spiel« Frühkindliche Betreuung gelb, 31x21x13 cmErste-Hilfe-Koffer »SN-CD - Freude am Spiel« Frühkindliche Betreuung, Einsatzort: Kita/Schule, Montage: Wandmontage, Füllung im Lieferumfang: mit Füllung, Höhe: 210 mm, Artikelbezeichnung: SN-CD gelb Freude am Spiel, Tiefe: 130 mm, Hersteller-Artikelnummer: 0350061, Breite: 310 mm, gefüllt: Ja, Gesundheit/Erste Hilfe/Branchen Erste-Hilfe-Koffer154,69 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
RIDDER Rollator »Assistenz«Rahmen und Material Der Rahmen aus Aluminium kombiniert niedriges Gewicht mit hoher Tragfähigkeit. Aluminium ist korrosionsarm und sorgt dafür, dass der Rollator auch bei häufiger Nutzung die erf bei Bedarf lohnt sich eine Nachfrage beim Händler oder Kundenservice.89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
RIDDER Rollator Assistenz, zusammenklappbarSicherheit und Stabilität Die Konstruktion aus Aluminium kombiniert geringes Eigengewicht mit hoher Festigkeit, sodass die angegebene Maximale Belastbarkeit von ca. 125 kg sicher eingehalten wird. Die geprüfte Ausführung und die Registrierung als Medizinprodukt Klasse I dokumentieren die Eignung für den Einsatz als Gehhilfe im Alltag. Sitzkomfort und Ergonomie Die Sitzfläche von ca. 45 x 25 cm und der Rückengurt bieten Komfort beim Ruhen, während die Sitzhöhe von ca. 55 cm das Aufstehen und Hinsetzen erleichtert. Die Griffe lassen sich in 7 Stufen anpassen, so dass die Bedienung ergonomisch auf die Körpergröße abgestimmt werden kann. Mobilität und Reifen Die Vollgummibereifung sorgt für zuverlässigen Lauf ohne Plattfüße, und der Raddurchmesser von ca. 20 cm verbessert die Überrollbarkeit kleiner Hindernisse. Ankipphilfen unterstützen das sichere Überwinden von Bordsteinen, ohne den Rollator vollständig anheben zu müssen. Ausstattung und Stauraum Die abnehmbare Einkaufstasche bietet Platz für persönliche Gegenstände, der Becherhalter und der Gehstockhalter erhöhen die ät im Alltag. LED-Licht und Klingel erweitern die Funktionalität bei kurzen Wegen und reduzieren Unsicherheiten bei schlechter Sicht. Transport und Lagerung Der einfache Faltmechanismus reduziert die Abmessungen auf ca. 27 cm Breite im zusammengeklappten Zustand, wodurch der Rollator kompakt transportiert und platzsparend gelagert werden kann. Das Gewicht von ca. 8 kg erleichtert das Hantieren beim Ein- und Ausladen. Produktmerkmale Merkmal Angabe Ausstattung Stock- und Becherhalter, Tasche, Led, Klingel Material Aluminium, Nylon, PVC Max. Belastbarkeit ca. 125 kg Sitzbreite ca. 45 cm Sitzhöhe ca. 55 cm Raddurchmesser ca. 20 cm Gewicht ca. 8 kg Maße L x B ca. 75 x 77 cm Höhe Stützpunkte ca. 80 – 95,5 cm Zusammengeklappt Breite ca. 27 cm Medizinprodukt Klasse I registriert FAQ Ist der Rollator für den Alltag im Freien geeignet? Der Rollator ist mit Vollgummibereifung und Ankipphilfen ausgestattet, was ihn für befestigte Wege und das Überwinden kleiner Hindernisse geeignet macht. Für sehr unebenes Gelände sind spezielle Outdoor-Modelle zu empfehlen. Wie wird der Rollator zusammengeklappt und transportiert? Der Rollator verfügt über einen einfachen Faltmechanismus, der das Zusammenklappen auf etwa 27 cm Breite ermöglicht. Das geringe Gewicht von ca. 8 kg erleichtert das Heben in Fahrzeuge oder das Verstauen zu Hause. Welche Zusatzteile sind im Lieferumfang enthalten? Im Lieferumfang enthalten sind unter anderem die abnehmbare Einkaufstasche , ein Becherhalter , ein Stockhalter , sowie LED-Licht und Klingel , sodass die Grundausstattung für den Alltag abgedeckt ist. Benötigt der Rollator eine Montage? Der Rollator wird in der Regel vormontiert geliefert; vor der ersten Nutzung sollten Griffe und Zubehör gemäß Anleitung überprüft und gegebenenfalls nachgezogen werden. Verfügt der Rollator über eine Hilfsmittelnummer? Das Produkt ist als Medizinprodukt Klasse I registriert, verfügt jedoch...89,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was leistet die Teilkaskoversicherung?
Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug, die durch bestimmte Ereignisse verursacht werden, wie z.B. Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturkatastrophen. Im Gegensatz zur Vollkaskoversicherung sind Schäden durch selbstverschuldete Unfälle nicht abgedeckt. Die Teilkasko bietet somit eine günstigere Alternative zur Vollkaskoversicherung, da sie nur bestimmte Risiken abdeckt. Es ist ratsam, je nach individuellem Risikoprofil und Wert des Fahrzeugs zu entscheiden, ob eine Teilkaskoversicherung ausreichend ist oder ob eine Vollkaskoversicherung sinnvoller wäre. **
-
Wie viel kostet eine Teilkaskoversicherung?
Eine Teilkaskoversicherung ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug durch bestimmte Risiken wie Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturgewalten abdeckt. Der Preis für eine Teilkaskoversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter des Fahrzeugs, dem Wohnort des Versicherungsnehmers und der gewählten Selbstbeteiligung. Generell ist eine Teilkaskoversicherung günstiger als eine Vollkaskoversicherung, da sie weniger Risiken abdeckt. Um den genauen Preis für eine Teilkaskoversicherung zu erfahren, empfiehlt es sich, verschiedene Versicherungsanbieter zu vergleichen und individuelle Angebote einzuholen. **
-
Wann lohnt sich eine Teilkaskoversicherung?
Eine Teilkaskoversicherung lohnt sich in der Regel für Fahrzeughalter, die ihr Auto noch nicht abbezahlt haben und es sich nicht leisten können, im Falle eines Totalschadens oder Diebstahls ein neues Auto zu kaufen. Sie bietet Schutz vor Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm oder Hagel sowie Brand. Auch für Fahrzeuge mit einem höheren Restwert kann eine Teilkaskoversicherung sinnvoll sein, um finanzielle Risiken abzudecken. Letztendlich hängt die Entscheidung jedoch von individuellen Faktoren wie dem Fahrzeugtyp, dem Alter des Autos und den persönlichen finanziellen Möglichkeiten ab. **
-
Welche Schäden deckt die Teilkaskoversicherung?
Welche Schäden deckt die Teilkaskoversicherung? Die Teilkaskoversicherung deckt in der Regel Schäden, die durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel, Brand, Explosion oder Überschwemmung verursacht werden. Auch Schäden durch Marderbisse sind oft mitversichert. Allerdings sind Schäden, die durch selbst verschuldete Unfälle oder Vandalismus entstehen, nicht durch die Teilkaskoversicherung abgedeckt. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkaskoversicherung im Vertrag zu prüfen, um sicherzustellen, dass man im Schadensfall ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Teilkaskoversicherung
-
Festool Fräshilfe OF-FH 2200 (495246)Eigenschaften • Für sicheres Führen der Festool Oberfräse an schmalen Werkstückkanten. \n• Seitenanschläge beidseitig um 60 mm einstellbar mit langen Führungsflächen. \n• Hochwertige Fräsvorrichtung aus robustem und massivem Acrylglas. \n• Wird beispielsweise zum sicheren Einfräsen von automatischen Türdichtungen verwendet. \n• Führungshilfe für alle Festool Oberfräsen, zum Fräsen an schmalen Werkstücken. \n• Passend für OF 900, OF 1000, OF 1010, OF 1400, OF 2000, OF 2200. \n• durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt. Anwendung • Führungshilfe für alle Festool Oberfräsen, zum Fräsen an schmalen Werkstücken\n• Nachträgliches Einfräsen von Absenkdichtungen in Türen\n• Einfräsen von Mehrfachverriegelungen bei Türen \n• durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt Lieferumfang • Fräshilfe. (495246)266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist eine Teilkaskoversicherung sinnvoll?
Wie lange eine Teilkaskoversicherung sinnvoll ist, hängt von verschiedenen Faktoren ab. Zum einen spielt das Alter des Fahrzeugs eine Rolle - je älter das Fahrzeug, desto weniger lohnt sich oft eine Teilkaskoversicherung. Zudem sollte man die individuelle finanzielle Situation berücksichtigen: Wenn man sich Reparaturen oder einen Neukauf ohne Versicherung leisten kann, könnte man auf die Teilkasko verzichten. Auch die Region, in der man lebt, kann eine Rolle spielen - in Gegenden mit höherem Diebstahl- oder Vandalismusrisiko kann eine Teilkaskoversicherung länger sinnvoll sein. Letztendlich sollte man regelmäßig prüfen, ob sich die Kosten für die Versicherung im Verhältnis zum Wert des Fahrzeugs noch lohnen. **
-
Was sind die Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Schäden werden von einer Teilkaskoversicherung abgedeckt?
Die Teilkaskoversicherung deckt Schäden ab, die durch äußere Einflüsse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkaskoversicherung zusätzlich auch Schäden am eigenen Fahrzeug ab, die durch selbstverschuldete Unfälle entstehen. Die Teilkaskoversicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkaskoversicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Welche Schäden deckt eine Teilkaskoversicherung ab und welche nicht? Kann man die Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen?
Eine Teilkaskoversicherung deckt Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand ab, jedoch nicht Schäden durch selbstverschuldete Unfälle oder Vandalismus. Ja, man kann eine Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen. **
-
Kann der Beitrag bei einer Teilkaskoversicherung steigen?
Ja, der Beitrag bei einer Teilkaskoversicherung kann steigen. Dies kann zum Beispiel der Fall sein, wenn der Versicherungsnehmer einen Schaden meldet oder wenn die Schadenfreiheitsklasse des Versicherungsnehmers sich verschlechtert. Auch eine allgemeine Erhöhung der Versicherungsprämien durch den Versicherer kann zu einer Beitragserhöhung führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.