Domain fräshilfe.de kaufen?
Wir ziehen mit dem Projekt
fräshilfe.de um.
Sind Sie am Kauf der Domain
fräshilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fräshilfe.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **


Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Emotionale Erste Hilfe, Ratgeber von Guy WinchBehandeln Sie kleine emotionale Verletzungen, bevor sie zu grossen Wunden werden. Auf ein aufgeschlagenes Knie kleben wir ein Pflaster. Was aber unternehmen wir, um die seelischen Verletzungen zu behandeln, die wir im Alltag erleiden? Oft fehlen uns dafür wirksame Mittel. Gleich zum Therapeuten zu gehen, ist nicht immer sinnvoll, denn viele seelische Verletzungen sind nicht so schwer, dass sie professionelle Hilfe erfordern. Vergleichbar einem Medizinschränkchen mit Verbandszeug, Salben und Schmerzmitteln für die Grundversorgung körperlicher Alltagsverletzungen möchte dieses Buch eine Hausapotheke für die kleineren seelischen Verletzungen sein, die wir uns im täglichen Leben holen. Guy Winch führt Sie Schritt für Schritt in die Behandlung der häufigsten psychischen Verwundungen ein: Zurückweisung, Einsamkeit, Verlust, Schuldgefühle, Grübeln, Scheitern und ein geringes Selbstwertgefühl.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
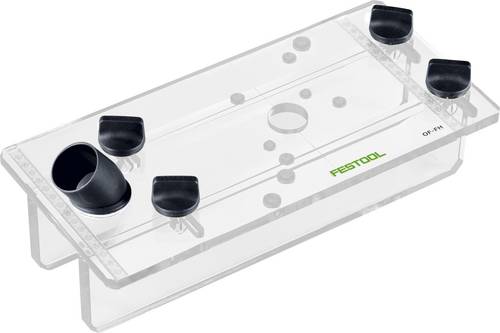
Fräshilfe OF-FH 2200 Festool 495246Dichtungsnuten sicher und exakt einfräsen. Mit der Fräshilfe kann eine Nut für eine Absenkdichtung an Türen vor Ort problemlos eingefräst werden. Auch das Fräsen der Nut für Mehrfachverriegelungen ist möglich. Für sicheres Führen der Festool Oberfräse an schmalen Werkstückkanten Seitenanschläge beidseitig um 60 mm einstellbar mit langen Führungsflächen Hochwertige Fräsvorrichtung aus robustem und massivem Acrylglas Wird beispielsweise zum sicheren Einfräsen von automatischen Türdichtungen verwendet durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt240,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungsorientierte Beratung, Ratgeber von Günter G. BambergerLösungssuche statt Problemanalyse - die lösungsorientierte Beratung findet immer grössere Resonanz, sei es in der Arbeit mit Einzelnen, in Gruppen, in Beratungsstellen oder im Coaching. Lösungsorientierung bedeutet dabei, sich auf die Ressourcen, Potenziale und Stärken der Klientinnen zu konzentrieren - denn diese liefern die Impulse für persönliches Wachstum und ermöglichen so Lösungen in schwierigen und herausfordernden Lebenslagen. Günter Bamberger vermittelt auf eine sehr persönliche und zugleich systematische Weise das Vorgehen in der Beratung und beschreibt detailliert die einzelnen Phasen. Viele Fallbeispiele mit lösungsorientierenden Interventionen bieten eine Fülle praktischer Anregungen, um Türen zu öffnen für neue Perspektiven. Neu in der 6. Auflage: Beratungsphase „Ressourcenaktivierung“. Aus dem Inhalt: Strategien und Phasenmodell der lösungsorientierten Beratung, Synchronisation, Lösungsvision, Ressourcenaktivierung, Handlungsmotivierung, Lösungsevaluation, Beendigung, Kontrollinstrumente für die Beratung, Selbstfürsorge des Beraters.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begleitung und Beratung, Fachbücher von Robert Grassinger, Thomas Wiedenhorn, Markus Janssen, Stefanie Schnebel, Marion Susanne VisotschnigLehramtsstudierende dabei zu unterstützen, professionsbezogene Kompetenzen zu entwickeln, ist eine Aufgabe für Universitäten und Hochschulen, die derzeit auch im Hinblick auf die Gestaltung individueller Begleitungs- und Beratungsangebote diskutiert wird. Um eigene Voraussetzungen und bisherigen Kompetenzerwerb zu reflektieren und Hinweise für die weitere Professionalisierung zu erlangen, erscheint es vielversprechend, Lehramtsstudierende anzuregen, ihre professionsbezogene Eignung und Entwicklung in Self-Assessments zu überprüfen und spezifisch etablierte Beratungs-, Coaching- oder Mentoring-Angebote sowie Trainings zu nutzen. Neben in der Lehrkräftebildungsforschung evidenzbasiert postulierten Kompetenzfacetten und Persönlichkeitsmerkmalen, die Grundlage der hier aufgenommenen Beiträge zur Kompetenzentwicklung sind, bilden kommunikative und sprechbezogene Kompetenzen zentrale Momente gelingenden beruflichen Handelns. Verschiedene Ansätze, die derzeit an unterschiedlichen Standorten entwickelt, implementiert und evaluiert werden, werden in diesem Sammelband präsentiert. Einige Beiträge widmen sich übergreifender Massnahmen zur Förderung des Kompetenzerwerbs und personaler Faktoren, während weitere Beiträge spezifisch Angebote des Screenings und der Unterstützung von Sprech- und Stimmfähigkeiten diskutieren. Es werden theoretische Fundierungen, Konkretisierungen der Massnahmen sowie Ergebnisse begleitender Forschung berichtet.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **


Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Handbuch Schulentwicklung: Beratung und Begleitung, Schulbücher von Claus G. Buhren, Hans-Günter RolffSchulentwicklungsberatung und -begleitung sind inzwischen ein fester Bestandteil von Transformationsprojekten. Ob Ganztag, Digitalisierung, Inklusion, multiprofessionelle Teams oder das Startchancen-Programm - Schulen brauchen bei der Schulentwicklung professionelle Hilfe. Dieses Handbuch bietet dafür das notwendige Handwerkszeug - von den Grundlagen der Schulentwicklung über die Klärung von Zielen und Leitbildern bis hin zu Bestandsaufnahmen und Evaluationen. Das Buch entwickelt ein Verständnis von professioneller Beratung und Begleitung, widmet sich in einem Fallbeispiel der datengestützten Schulentwicklungsberatung und zeigt, wie man Projekte in Teams planen und dabei mit Konflikten oder Widerständen umgehen kann. Dabei kommen insbesondere die Rollen von Steuergruppen, Schulleitungen und Schulaufsicht zur Sprache. Jedes Kapitel liefert eine Vielzahl von Übungen und Beispielen für die Beratungspraxis. Die einzelnen Methoden werden auch als Online-Materialien angeboten.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lukas:Sportärztliche Betreuung im Profi, Ratgeber von Christoph Lukas, Werner Krutsch, Kai FehskeSportärztliche Betreuung im Profi- und Leistungssport ist ein umfassender Ratgeber, der sich mit der sportärztlichen Betreuung in professionellen und leistungsorientierten Sportarten beschäftigt. Verfasst von Experten auf dem Gebiet, bietet das Buch wertvolle Einblicke in die medizinischen Aspekte des Sports und die spezifischen Anforderungen, die an Sportler in Hochleistungsumgebungen gestellt werden. Es behandelt sowohl präventive Massnahmen als auch therapeutische Ansätze, um die Gesundheit und Leistungsfähigkeit von Athleten zu fördern. Das Buch ist nicht nur für Sportmediziner von Interesse, sondern auch für Trainer, Physiotherapeuten und alle, die im Bereich des Leistungssports tätig sind. Mit einem integrierten eBook bietet es zudem die Möglichkeit, die Inhalte flexibel zu nutzen und zu vertiefen. Die klare Struktur und die fundierten Informationen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit der sportärztlichen Betreuung auseinandersetzen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emotionale Erste Hilfe, Ratgeber von Guy WinchBehandeln Sie kleine emotionale Verletzungen, bevor sie zu grossen Wunden werden. Auf ein aufgeschlagenes Knie kleben wir ein Pflaster. Was aber unternehmen wir, um die seelischen Verletzungen zu behandeln, die wir im Alltag erleiden? Oft fehlen uns dafür wirksame Mittel. Gleich zum Therapeuten zu gehen, ist nicht immer sinnvoll, denn viele seelische Verletzungen sind nicht so schwer, dass sie professionelle Hilfe erfordern. Vergleichbar einem Medizinschränkchen mit Verbandszeug, Salben und Schmerzmitteln für die Grundversorgung körperlicher Alltagsverletzungen möchte dieses Buch eine Hausapotheke für die kleineren seelischen Verletzungen sein, die wir uns im täglichen Leben holen. Guy Winch führt Sie Schritt für Schritt in die Behandlung der häufigsten psychischen Verwundungen ein: Zurückweisung, Einsamkeit, Verlust, Schuldgefühle, Grübeln, Scheitern und ein geringes Selbstwertgefühl.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fräshilfe OF-FH 2200 Festool 495246Dichtungsnuten sicher und exakt einfräsen. Mit der Fräshilfe kann eine Nut für eine Absenkdichtung an Türen vor Ort problemlos eingefräst werden. Auch das Fräsen der Nut für Mehrfachverriegelungen ist möglich. Für sicheres Führen der Festool Oberfräse an schmalen Werkstückkanten Seitenanschläge beidseitig um 60 mm einstellbar mit langen Führungsflächen Hochwertige Fräsvorrichtung aus robustem und massivem Acrylglas Wird beispielsweise zum sicheren Einfräsen von automatischen Türdichtungen verwendet durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt240,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Lösungsorientierte Beratung, Ratgeber von Günter G. BambergerLösungssuche statt Problemanalyse - die lösungsorientierte Beratung findet immer grössere Resonanz, sei es in der Arbeit mit Einzelnen, in Gruppen, in Beratungsstellen oder im Coaching. Lösungsorientierung bedeutet dabei, sich auf die Ressourcen, Potenziale und Stärken der Klientinnen zu konzentrieren - denn diese liefern die Impulse für persönliches Wachstum und ermöglichen so Lösungen in schwierigen und herausfordernden Lebenslagen. Günter Bamberger vermittelt auf eine sehr persönliche und zugleich systematische Weise das Vorgehen in der Beratung und beschreibt detailliert die einzelnen Phasen. Viele Fallbeispiele mit lösungsorientierenden Interventionen bieten eine Fülle praktischer Anregungen, um Türen zu öffnen für neue Perspektiven. Neu in der 6. Auflage: Beratungsphase „Ressourcenaktivierung“. Aus dem Inhalt: Strategien und Phasenmodell der lösungsorientierten Beratung, Synchronisation, Lösungsvision, Ressourcenaktivierung, Handlungsmotivierung, Lösungsevaluation, Beendigung, Kontrollinstrumente für die Beratung, Selbstfürsorge des Beraters.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begleitung und Beratung, Fachbücher von Robert Grassinger, Thomas Wiedenhorn, Markus Janssen, Stefanie Schnebel, Marion Susanne VisotschnigLehramtsstudierende dabei zu unterstützen, professionsbezogene Kompetenzen zu entwickeln, ist eine Aufgabe für Universitäten und Hochschulen, die derzeit auch im Hinblick auf die Gestaltung individueller Begleitungs- und Beratungsangebote diskutiert wird. Um eigene Voraussetzungen und bisherigen Kompetenzerwerb zu reflektieren und Hinweise für die weitere Professionalisierung zu erlangen, erscheint es vielversprechend, Lehramtsstudierende anzuregen, ihre professionsbezogene Eignung und Entwicklung in Self-Assessments zu überprüfen und spezifisch etablierte Beratungs-, Coaching- oder Mentoring-Angebote sowie Trainings zu nutzen. Neben in der Lehrkräftebildungsforschung evidenzbasiert postulierten Kompetenzfacetten und Persönlichkeitsmerkmalen, die Grundlage der hier aufgenommenen Beiträge zur Kompetenzentwicklung sind, bilden kommunikative und sprechbezogene Kompetenzen zentrale Momente gelingenden beruflichen Handelns. Verschiedene Ansätze, die derzeit an unterschiedlichen Standorten entwickelt, implementiert und evaluiert werden, werden in diesem Sammelband präsentiert. Einige Beiträge widmen sich übergreifender Massnahmen zur Förderung des Kompetenzerwerbs und personaler Faktoren, während weitere Beiträge spezifisch Angebote des Screenings und der Unterstützung von Sprech- und Stimmfähigkeiten diskutieren. Es werden theoretische Fundierungen, Konkretisierungen der Massnahmen sowie Ergebnisse begleitender Forschung berichtet.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.