Domain fräshilfe.de kaufen?
Wir ziehen mit dem Projekt
fräshilfe.de um.
Sind Sie am Kauf der Domain
fräshilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fräshilfe.de kaufen?
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
Werden dispozinsen monatlich berechnet?
Dispozinsen werden in der Regel täglich berechnet, basierend auf dem jeweiligen Kontostand und dem vereinbarten Zinssatz. Am Ende des Monats werden die angefallenen Zinsen dann aufsummiert und dem Konto belastet. Dies bedeutet, dass die Dispozinsen nicht nur monatlich, sondern kontinuierlich berechnet werden. Es ist daher wichtig, den Dispositionskredit nicht über einen längeren Zeitraum zu nutzen, da die Zinskosten sonst schnell ansteigen können. Es empfiehlt sich, den Dispo nur kurzfristig und in geringem Umfang zu nutzen, um hohe Zinskosten zu vermeiden. **


Ähnliche Suchbegriffe für Dispozinsen
Top-Angebote
Produkte zum Begriff Dispozinsen:
-
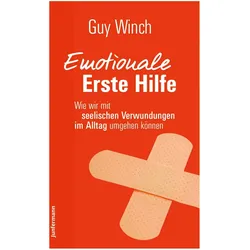
Emotionale Erste Hilfe, Ratgeber von Guy WinchBehandeln Sie kleine emotionale Verletzungen, bevor sie zu grossen Wunden werden. Auf ein aufgeschlagenes Knie kleben wir ein Pflaster. Was aber unternehmen wir, um die seelischen Verletzungen zu behandeln, die wir im Alltag erleiden? Oft fehlen uns dafür wirksame Mittel. Gleich zum Therapeuten zu gehen, ist nicht immer sinnvoll, denn viele seelische Verletzungen sind nicht so schwer, dass sie professionelle Hilfe erfordern. Vergleichbar einem Medizinschränkchen mit Verbandszeug, Salben und Schmerzmitteln für die Grundversorgung körperlicher Alltagsverletzungen möchte dieses Buch eine Hausapotheke für die kleineren seelischen Verletzungen sein, die wir uns im täglichen Leben holen. Guy Winch führt Sie Schritt für Schritt in die Behandlung der häufigsten psychischen Verwundungen ein: Zurückweisung, Einsamkeit, Verlust, Schuldgefühle, Grübeln, Scheitern und ein geringes Selbstwertgefühl.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
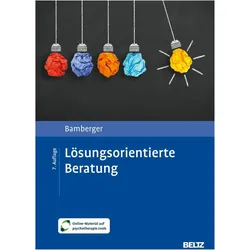
Lösungsorientierte Beratung, Ratgeber von Günter G. BambergerLösungssuche statt Problemanalyse - die lösungsorientierte Beratung findet immer grössere Resonanz, sei es in der Arbeit mit Einzelnen, in Gruppen, in Beratungsstellen oder im Coaching. Lösungsorientierung bedeutet dabei, sich auf die Ressourcen, Potenziale und Stärken der Klientinnen zu konzentrieren - denn diese liefern die Impulse für persönliches Wachstum und ermöglichen so Lösungen in schwierigen und herausfordernden Lebenslagen. Günter Bamberger vermittelt auf eine sehr persönliche und zugleich systematische Weise das Vorgehen in der Beratung und beschreibt detailliert die einzelnen Phasen. Viele Fallbeispiele mit lösungsorientierenden Interventionen bieten eine Fülle praktischer Anregungen, um Türen zu öffnen für neue Perspektiven. Neu in der 6. Auflage: Beratungsphase „Ressourcenaktivierung“. Aus dem Inhalt: Strategien und Phasenmodell der lösungsorientierten Beratung, Synchronisation, Lösungsvision, Ressourcenaktivierung, Handlungsmotivierung, Lösungsevaluation, Beendigung, Kontrollinstrumente für die Beratung, Selbstfürsorge des Beraters.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begleitung und Beratung, Fachbücher von Robert Grassinger, Thomas Wiedenhorn, Markus Janssen, Stefanie Schnebel, Marion Susanne VisotschnigLehramtsstudierende dabei zu unterstützen, professionsbezogene Kompetenzen zu entwickeln, ist eine Aufgabe für Universitäten und Hochschulen, die derzeit auch im Hinblick auf die Gestaltung individueller Begleitungs- und Beratungsangebote diskutiert wird. Um eigene Voraussetzungen und bisherigen Kompetenzerwerb zu reflektieren und Hinweise für die weitere Professionalisierung zu erlangen, erscheint es vielversprechend, Lehramtsstudierende anzuregen, ihre professionsbezogene Eignung und Entwicklung in Self-Assessments zu überprüfen und spezifisch etablierte Beratungs-, Coaching- oder Mentoring-Angebote sowie Trainings zu nutzen. Neben in der Lehrkräftebildungsforschung evidenzbasiert postulierten Kompetenzfacetten und Persönlichkeitsmerkmalen, die Grundlage der hier aufgenommenen Beiträge zur Kompetenzentwicklung sind, bilden kommunikative und sprechbezogene Kompetenzen zentrale Momente gelingenden beruflichen Handelns. Verschiedene Ansätze, die derzeit an unterschiedlichen Standorten entwickelt, implementiert und evaluiert werden, werden in diesem Sammelband präsentiert. Einige Beiträge widmen sich übergreifender Massnahmen zur Förderung des Kompetenzerwerbs und personaler Faktoren, während weitere Beiträge spezifisch Angebote des Screenings und der Unterstützung von Sprech- und Stimmfähigkeiten diskutieren. Es werden theoretische Fundierungen, Konkretisierungen der Massnahmen sowie Ergebnisse begleitender Forschung berichtet.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind unberechtigte Dispozinsen?
Unberechtigte Dispozinsen sind Zinsen, die von einer Bank oder einem Kreditinstitut erhoben werden, obwohl der Kunde keinen Überziehungskredit (Dispo) in Anspruch genommen hat oder die Zinsen über dem vereinbarten Zinssatz liegen. Dies kann beispielsweise aufgrund eines Fehlers oder einer falschen Berechnung seitens der Bank geschehen. In solchen Fällen hat der Kunde das Recht, die unberechtigten Dispozinsen zurückzufordern. **
-
Werden dispozinsen pro Tag berechnet?
Dispozinsen werden in der Regel nicht pro Tag berechnet, sondern auf Basis des überzogenen Betrags und der vereinbarten Zinssätze pro Jahr. Die Zinsen werden üblicherweise monatlich oder quartalsweise abgerechnet. Es kann jedoch sein, dass manche Banken eine tägliche Verzinsung anbieten, insbesondere bei kurzfristigen Überziehungen. Es ist wichtig, die genauen Konditionen des jeweiligen Kontos zu prüfen, um zu verstehen, wie die Dispozinsen berechnet werden. **
-
Wann muss man Dispozinsen zahlen?
Dispozinsen müssen gezahlt werden, wenn das Girokonto überzogen wird und somit der Dispositionskredit in Anspruch genommen wird. Diese Zinsen fallen an, da die Bank dem Kunden einen Kredit gewährt, um das Konto zu überziehen. Die Höhe der Dispozinsen variiert je nach Bank und kann recht hoch sein. Es ist wichtig, den Dispositionskredit nur kurzfristig zu nutzen, da die Zinsen ansonsten schnell hohe Kosten verursachen können. Es empfiehlt sich daher, den Dispositionskredit nur in Notfällen und möglichst schnell wieder auszugleichen. **
-
Wann muss ich meine dispozinsen bezahlen?
Du musst deine Dispozinsen bezahlen, wenn du dein Girokonto überziehst und somit den vereinbarten Dispokredit in Anspruch nimmst. Die Höhe der Dispozinsen wird von deiner Bank festgelegt und kann je nach Anbieter unterschiedlich sein. Die Zinsen werden in der Regel monatlich abgerechnet und auf deinem Kontoauszug ausgewiesen. Es ist wichtig, die Dispozinsen im Blick zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits zu hohen Kosten führen können. Es empfiehlt sich daher, den Dispokredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **

Wann werden dispozinsen bei der Sparkasse abgebucht?
Die Dispozinsen werden bei der Sparkasse in der Regel monatlich abgebucht. Der genaue Zeitpunkt kann jedoch variieren, je nachdem, wann der Dispositionskredit in Anspruch genommen wurde und wie die individuellen Vertragsbedingungen aussehen. Es ist ratsam, regelmäßig die Kontoauszüge zu überprüfen, um die Abbuchungen im Blick zu behalten. Bei Unklarheiten oder Fragen zu den Dispozinsen kann man sich jederzeit an die Sparkasse wenden und um Aufklärung bitten. Es ist wichtig, die Dispozinsen im Auge zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits hohe Kosten verursachen können. **
Wie hoch sind die Dispozinsen pro Tag?
Die Höhe der Dispozinsen pro Tag variiert je nach Bank und individuellen Vereinbarungen. In der Regel liegen die Dispozinsen jedoch zwischen 6% und 15% pro Jahr, was einem täglichen Zinssatz von etwa 0,016% bis 0,041% entspricht. Es ist wichtig, die genauen Konditionen bei der eigenen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Dispozinsen:
-
Handbuch Schulentwicklung: Beratung und Begleitung, Schulbücher von Claus G. Buhren, Hans-Günter RolffSchulentwicklungsberatung und -begleitung sind inzwischen ein fester Bestandteil von Transformationsprojekten. Ob Ganztag, Digitalisierung, Inklusion, multiprofessionelle Teams oder das Startchancen-Programm - Schulen brauchen bei der Schulentwicklung professionelle Hilfe. Dieses Handbuch bietet dafür das notwendige Handwerkszeug - von den Grundlagen der Schulentwicklung über die Klärung von Zielen und Leitbildern bis hin zu Bestandsaufnahmen und Evaluationen. Das Buch entwickelt ein Verständnis von professioneller Beratung und Begleitung, widmet sich in einem Fallbeispiel der datengestützten Schulentwicklungsberatung und zeigt, wie man Projekte in Teams planen und dabei mit Konflikten oder Widerständen umgehen kann. Dabei kommen insbesondere die Rollen von Steuergruppen, Schulleitungen und Schulaufsicht zur Sprache. Jedes Kapitel liefert eine Vielzahl von Übungen und Beispielen für die Beratungspraxis. Die einzelnen Methoden werden auch als Online-Materialien angeboten.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lukas:Sportärztliche Betreuung im Profi, Ratgeber von Christoph Lukas, Werner Krutsch, Kai FehskeSportärztliche Betreuung im Profi- und Leistungssport ist ein umfassender Ratgeber, der sich mit der sportärztlichen Betreuung in professionellen und leistungsorientierten Sportarten beschäftigt. Verfasst von Experten auf dem Gebiet, bietet das Buch wertvolle Einblicke in die medizinischen Aspekte des Sports und die spezifischen Anforderungen, die an Sportler in Hochleistungsumgebungen gestellt werden. Es behandelt sowohl präventive Massnahmen als auch therapeutische Ansätze, um die Gesundheit und Leistungsfähigkeit von Athleten zu fördern. Das Buch ist nicht nur für Sportmediziner von Interesse, sondern auch für Trainer, Physiotherapeuten und alle, die im Bereich des Leistungssports tätig sind. Mit einem integrierten eBook bietet es zudem die Möglichkeit, die Inhalte flexibel zu nutzen und zu vertiefen. Die klare Struktur und die fundierten Informationen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit der sportärztlichen Betreuung auseinandersetzen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emotionale Erste Hilfe, Ratgeber von Guy WinchBehandeln Sie kleine emotionale Verletzungen, bevor sie zu grossen Wunden werden. Auf ein aufgeschlagenes Knie kleben wir ein Pflaster. Was aber unternehmen wir, um die seelischen Verletzungen zu behandeln, die wir im Alltag erleiden? Oft fehlen uns dafür wirksame Mittel. Gleich zum Therapeuten zu gehen, ist nicht immer sinnvoll, denn viele seelische Verletzungen sind nicht so schwer, dass sie professionelle Hilfe erfordern. Vergleichbar einem Medizinschränkchen mit Verbandszeug, Salben und Schmerzmitteln für die Grundversorgung körperlicher Alltagsverletzungen möchte dieses Buch eine Hausapotheke für die kleineren seelischen Verletzungen sein, die wir uns im täglichen Leben holen. Guy Winch führt Sie Schritt für Schritt in die Behandlung der häufigsten psychischen Verwundungen ein: Zurückweisung, Einsamkeit, Verlust, Schuldgefühle, Grübeln, Scheitern und ein geringes Selbstwertgefühl.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lösungsorientierte Beratung, Ratgeber von Günter G. BambergerLösungssuche statt Problemanalyse - die lösungsorientierte Beratung findet immer grössere Resonanz, sei es in der Arbeit mit Einzelnen, in Gruppen, in Beratungsstellen oder im Coaching. Lösungsorientierung bedeutet dabei, sich auf die Ressourcen, Potenziale und Stärken der Klientinnen zu konzentrieren - denn diese liefern die Impulse für persönliches Wachstum und ermöglichen so Lösungen in schwierigen und herausfordernden Lebenslagen. Günter Bamberger vermittelt auf eine sehr persönliche und zugleich systematische Weise das Vorgehen in der Beratung und beschreibt detailliert die einzelnen Phasen. Viele Fallbeispiele mit lösungsorientierenden Interventionen bieten eine Fülle praktischer Anregungen, um Türen zu öffnen für neue Perspektiven. Neu in der 6. Auflage: Beratungsphase „Ressourcenaktivierung“. Aus dem Inhalt: Strategien und Phasenmodell der lösungsorientierten Beratung, Synchronisation, Lösungsvision, Ressourcenaktivierung, Handlungsmotivierung, Lösungsevaluation, Beendigung, Kontrollinstrumente für die Beratung, Selbstfürsorge des Beraters.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
-
Werden dispozinsen monatlich berechnet?
Dispozinsen werden in der Regel täglich berechnet, basierend auf dem jeweiligen Kontostand und dem vereinbarten Zinssatz. Am Ende des Monats werden die angefallenen Zinsen dann aufsummiert und dem Konto belastet. Dies bedeutet, dass die Dispozinsen nicht nur monatlich, sondern kontinuierlich berechnet werden. Es ist daher wichtig, den Dispositionskredit nicht über einen längeren Zeitraum zu nutzen, da die Zinskosten sonst schnell ansteigen können. Es empfiehlt sich, den Dispo nur kurzfristig und in geringem Umfang zu nutzen, um hohe Zinskosten zu vermeiden. **
-
Was sind unberechtigte Dispozinsen?
Unberechtigte Dispozinsen sind Zinsen, die von einer Bank oder einem Kreditinstitut erhoben werden, obwohl der Kunde keinen Überziehungskredit (Dispo) in Anspruch genommen hat oder die Zinsen über dem vereinbarten Zinssatz liegen. Dies kann beispielsweise aufgrund eines Fehlers oder einer falschen Berechnung seitens der Bank geschehen. In solchen Fällen hat der Kunde das Recht, die unberechtigten Dispozinsen zurückzufordern. **
-
Werden dispozinsen pro Tag berechnet?
Dispozinsen werden in der Regel nicht pro Tag berechnet, sondern auf Basis des überzogenen Betrags und der vereinbarten Zinssätze pro Jahr. Die Zinsen werden üblicherweise monatlich oder quartalsweise abgerechnet. Es kann jedoch sein, dass manche Banken eine tägliche Verzinsung anbieten, insbesondere bei kurzfristigen Überziehungen. Es ist wichtig, die genauen Konditionen des jeweiligen Kontos zu prüfen, um zu verstehen, wie die Dispozinsen berechnet werden. **
Ähnliche Suchbegriffe für Dispozinsen
-
Begleitung und Beratung, Fachbücher von Robert Grassinger, Thomas Wiedenhorn, Markus Janssen, Stefanie Schnebel, Marion Susanne VisotschnigLehramtsstudierende dabei zu unterstützen, professionsbezogene Kompetenzen zu entwickeln, ist eine Aufgabe für Universitäten und Hochschulen, die derzeit auch im Hinblick auf die Gestaltung individueller Begleitungs- und Beratungsangebote diskutiert wird. Um eigene Voraussetzungen und bisherigen Kompetenzerwerb zu reflektieren und Hinweise für die weitere Professionalisierung zu erlangen, erscheint es vielversprechend, Lehramtsstudierende anzuregen, ihre professionsbezogene Eignung und Entwicklung in Self-Assessments zu überprüfen und spezifisch etablierte Beratungs-, Coaching- oder Mentoring-Angebote sowie Trainings zu nutzen. Neben in der Lehrkräftebildungsforschung evidenzbasiert postulierten Kompetenzfacetten und Persönlichkeitsmerkmalen, die Grundlage der hier aufgenommenen Beiträge zur Kompetenzentwicklung sind, bilden kommunikative und sprechbezogene Kompetenzen zentrale Momente gelingenden beruflichen Handelns. Verschiedene Ansätze, die derzeit an unterschiedlichen Standorten entwickelt, implementiert und evaluiert werden, werden in diesem Sammelband präsentiert. Einige Beiträge widmen sich übergreifender Massnahmen zur Förderung des Kompetenzerwerbs und personaler Faktoren, während weitere Beiträge spezifisch Angebote des Screenings und der Unterstützung von Sprech- und Stimmfähigkeiten diskutieren. Es werden theoretische Fundierungen, Konkretisierungen der Massnahmen sowie Ergebnisse begleitender Forschung berichtet.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
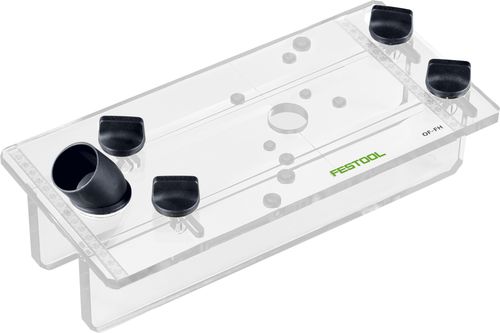
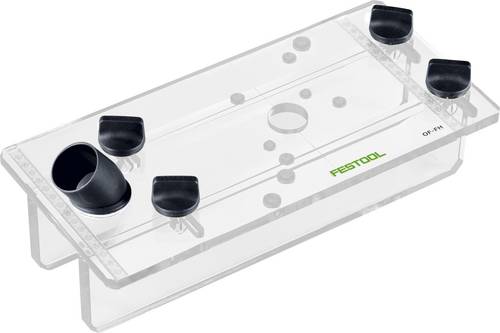
Fräshilfe OF-FH 2200 Festool 495246Dichtungsnuten sicher und exakt einfräsen. Mit der Fräshilfe kann eine Nut für eine Absenkdichtung an Türen vor Ort problemlos eingefräst werden. Auch das Fräsen der Nut für Mehrfachverriegelungen ist möglich. Für sicheres Führen der Festool Oberfräse an schmalen Werkstückkanten Seitenanschläge beidseitig um 60 mm einstellbar mit langen Führungsflächen Hochwertige Fräsvorrichtung aus robustem und massivem Acrylglas Wird beispielsweise zum sicheren Einfräsen von automatischen Türdichtungen verwendet durch die verschiebbaren Schenkel wird die Oberfräse sicher an schmalen Kanten geführt240,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man Dispozinsen zahlen?
Dispozinsen müssen gezahlt werden, wenn das Girokonto überzogen wird und somit der Dispositionskredit in Anspruch genommen wird. Diese Zinsen fallen an, da die Bank dem Kunden einen Kredit gewährt, um das Konto zu überziehen. Die Höhe der Dispozinsen variiert je nach Bank und kann recht hoch sein. Es ist wichtig, den Dispositionskredit nur kurzfristig zu nutzen, da die Zinsen ansonsten schnell hohe Kosten verursachen können. Es empfiehlt sich daher, den Dispositionskredit nur in Notfällen und möglichst schnell wieder auszugleichen. **
-
Wann muss ich meine dispozinsen bezahlen?
Du musst deine Dispozinsen bezahlen, wenn du dein Girokonto überziehst und somit den vereinbarten Dispokredit in Anspruch nimmst. Die Höhe der Dispozinsen wird von deiner Bank festgelegt und kann je nach Anbieter unterschiedlich sein. Die Zinsen werden in der Regel monatlich abgerechnet und auf deinem Kontoauszug ausgewiesen. Es ist wichtig, die Dispozinsen im Blick zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits zu hohen Kosten führen können. Es empfiehlt sich daher, den Dispokredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wann werden dispozinsen bei der Sparkasse abgebucht?
Die Dispozinsen werden bei der Sparkasse in der Regel monatlich abgebucht. Der genaue Zeitpunkt kann jedoch variieren, je nachdem, wann der Dispositionskredit in Anspruch genommen wurde und wie die individuellen Vertragsbedingungen aussehen. Es ist ratsam, regelmäßig die Kontoauszüge zu überprüfen, um die Abbuchungen im Blick zu behalten. Bei Unklarheiten oder Fragen zu den Dispozinsen kann man sich jederzeit an die Sparkasse wenden und um Aufklärung bitten. Es ist wichtig, die Dispozinsen im Auge zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits hohe Kosten verursachen können. **
-
Wie hoch sind die Dispozinsen pro Tag?
Die Höhe der Dispozinsen pro Tag variiert je nach Bank und individuellen Vereinbarungen. In der Regel liegen die Dispozinsen jedoch zwischen 6% und 15% pro Jahr, was einem täglichen Zinssatz von etwa 0,016% bis 0,041% entspricht. Es ist wichtig, die genauen Konditionen bei der eigenen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.